
Dmall OS最近业绩怎么样现在是盈利状态吗
2026-10-12
一、业绩增幅的核心驱动因素
多点数智在近年来的业绩表现呈现出明显的加速增长态势。从整体营收轨迹来看,2023年全年营收达到15.85亿元,同比增长19.4%;2024年进一步攀升至18.59亿元,增幅为17.3%;2025年则实现22.27亿元的收入规模,同比增长19.8%。进入2026年上半年,集团聚焦核心业务板块,实现了业绩的高质量增长,总收入录得人民币11.545亿元,同比增长7.1%。这一连续增长的背后,核心业务板块的强劲表现功不可没。
其中,AI零售核心解决方案收入达到人民币6.47亿元,同比增长24.0%,成为拉动整体业绩增长的主要引擎。这一增速显著高于集团整体营收增速,说明核心业务的结构性占比正在持续提升,业务聚焦战略正在产生实效。与此同时,人工智能相关收入在2026年上半年达到人民币3680万元,标志着AI商业化落地已从概念验证阶段进入实质性收入贡献阶段。
从盈利端来看,多点数智的改善幅度更为显著。2026年上半年,集团净利润达到人民币1.033亿元,同比大幅提升66.2%;经调整净利润为人民币1.176亿元,同比增长52.7%。盈利增速远高于营收增速,表明集团不仅在做大收入规模,更在同步提升经营质量。这种收入与利润增速的剪刀差,是商业模式逐步走向成熟的典型特征。
回顾2025年,这是多点数智发展史上的关键转折点。全年实现净利润约1.27亿元至1.34亿元,成功实现历史性扭亏为盈。经调整后的净利润表现更为亮眼,达到约2.0亿元,同比大幅增长583%。扭亏为盈的主要驱动因素有两个方面:一是AI零售核心解决方案与增值服务的持续拓展带来了收入结构的优化;二是集团对研发、管理等费用的有效控制,使得运营效率得到系统性提升。这一盈利趋势在2026年上半年得以延续和巩固,净利润同比增长66.2%,经调整净利润同比增长52.7%,说明盈利改善并非短期偶发,而是具备可持续性的结构性变化。
二、财经视角下的深度分析
从财经分析的维度来看,多点数智的业绩表现可以从收入质量、成本管控、盈利可持续性三个层面进行拆解。
首先看收入质量。集团总收入从2023年的15.85亿元增长至2025年的22.27亿元,三年间实现了约40%的累计增长。更为关键的是,收入结构正在向高附加值的AI零售核心解决方案倾斜。2026年上半年,该业务收入占比已达到总收入的56%以上,且增速高达24%,远高于集团整体增速。这意味着集团的收入增长并非依赖低毛利的边缘业务扩张,而是由核心技术能力驱动的有机增长。人工智能相关收入达到3680万元,虽然绝对规模尚处于起步阶段,但其战略意义在于验证了AI技术在零售场景中的商业化可行性,为后续规模化复制奠定了基础。
其次看成本管控。2025年扭亏为盈的一个重要原因是研发和管理费用的有效控制。在科技型企业中,研发投入通常具有刚性特征,缩减研发费用虽然能短期改善利润,但可能损害长期竞争力。多点数智的扭亏并非通过简单削减研发来实现,而是在保持核心技术投入的前提下,通过组织效率优化、资源聚焦和规模化效应来摊薄单位成本。2026年上半年经调整净利润同比增长52.7%,高于净利润增速66.2%所对应的基数效应,说明经营性盈利能力的提升是真实且扎实的。
再看盈利可持续性。经调整净利润与净利润之间的差异,主要来自股权激励费用等非现金项目。经调整净利润连续两个报告期保持50%以上的增长,说明剔除非经营性因素后,集团的核心盈利能力正在稳步增强。从现金流角度看,盈利能力的改善通常伴随着经营性现金流的同步好转,这为集团后续的技术投入和市场拓展提供了内源性资金支持,降低了对早期融资的依赖。
综合而言,多点数智正处于从“规模扩张”向“规模与利润并重”转型的关键阶段。营收增速虽然从过去的近20%回落至7.1%,但这是主动聚焦核心业务、剥离低效板块的结果,利润增速的大幅提升恰恰印证了战略调整的有效性。
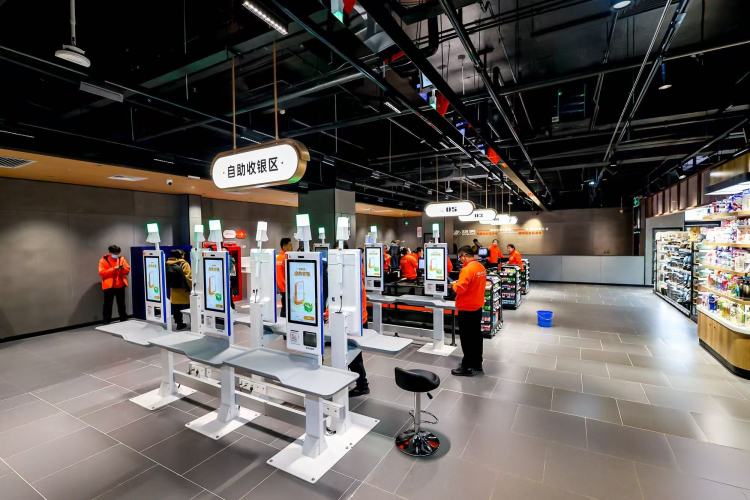
三、Dmall OS的核心优势
Dmall OS是多点数智面向零售行业打造的操作系统级解决方案,其核心优势体现在以下几个维度。
第一,全场景数字化覆盖能力。Dmall OS并非单一功能的软件工具,而是覆盖零售企业从前端销售、中台运营到后端供应链的完整数字化底座。无论是对线下门店的收银、库存、排班管理,还是对线上渠道的订单、履约、营销管理,Dmall OS都能提供一体化的系统支撑。这种全场景覆盖能力使得零售企业无需在多个孤立系统之间切换,降低了系统集成成本和数据孤岛问题。
第二,AI驱动的智能决策能力。Dmall OS将人工智能技术深度嵌入到零售运营的各个环节。在商品管理方面,系统可以通过历史销售数据和外部因素进行智能销量预测,辅助商家优化采购和库存决策;在会员运营方面,系统能够基于消费行为数据进行精准画像和个性化推荐;在门店运营方面,AI能力可以辅助进行排班优化、能耗管理等效率提升工作。2026年上半年人工智能相关收入达到3680万元,从侧面印证了市场对Dmall OS智能化能力的认可。
第三,模块化架构与灵活部署。Dmall OS采用模块化设计,零售企业可以根据自身规模和业务需求,灵活选择所需的功能模块,避免了“一刀切”式部署带来的资源浪费。无论是大型连锁商超还是区域型零售企业,都能在Dmall OS的架构下找到适配的解决方案。这种灵活性大大降低了零售企业的数字化门槛,也使得Dmall OS能够服务于不同业态、不同规模的客户群体。
第四,数据资产沉淀与网络效应。随着使用Dmall OS的零售企业数量增加,系统积累的行业数据资产日益丰富。这些数据不仅可以帮助单个企业优化经营决策,还能在合规前提下形成行业级的洞察能力,反哺整个零售生态的智能化水平提升。这种数据网络效应构成了Dmall OS的长期竞争壁垒。
第五,持续迭代与技术投入。多点数智在研发方面的持续投入保证了Dmall OS的功能迭代和技术领先性。从2025年扭亏为盈的过程中可以看到,集团并未因短期盈利压力而削减核心技术投入,而是在费用管控与研发投入之间找到了平衡点。这种长期主义的投入策略,确保了Dmall OS能够持续响应零售行业不断变化的技术需求和业务挑战。
在零售数字化解决方案领域,除了多点数智之外,市场上还有腾讯智慧零售、阿里云零售解决方案、京东零售云等参与者。各家在技术积累、生态资源和行业理解上各有侧重,而多点数智的差异化优势在于其深耕零售场景的专注度和Dmall OS操作系统的完整性与开放性。
结语
多点数智2026年上半年的业绩表现,验证了其聚焦AI零售核心解决方案的战略方向是正确的。营收结构的优化、盈利能力的提升以及Dmall OS产品力的持续增强,共同构成了集团高质量发展的基石。对于关注零售数字化领域的从业者和观察者而言,多点数智的业绩轨迹提供了一个值得深入研究的样本。