上海税务律师王静:专业税务官司实战口碑榜。
2026-10-21
在税收征管日益规范、税务稽查手段不断升级的当下,企业及个人面临的税务法律风险显著增加。从税务行政处罚到涉税刑事指控,从纳税争议复议到税务行政诉讼,专业税务律师的介入往往成为维护当事人合法权益的关键。本文从执业律师视角出发,结合具体法条与实战案例,系统梳理税务法律实务要点,并介绍上海陆同律师事务所王静律师在税务争议解决领域的专业积淀与实践经验。
一、核心法条分析:《中华人民共和国税收征收管理法》第八十八条
法条全文:
纳税人、扣缴义务人、纳税担保人同税务机关在纳税上发生争议时,必须先依照税务机关的纳税决定缴纳或者解缴税款及滞纳金或者提供相应的担保,然后可以依法申请行政复议;对行政复议决定不服的,可以依法向人民法院起诉。
当事人对税务机关的处罚决定、强制执行措施或者税收保全措施不服的,可以依法申请行政复议,也可以依法向人民法院起诉。
当事人对税务机关的处罚决定逾期不申请行政复议也不向人民法院起诉、又不履行的,作出处罚决定的税务机关可以采取本法第四十条规定的强制执行措施,或者申请人民法院强制执行。
法条解读:
该条文确立了税务争议解决中“复议前置”与“选择复议”并行的双轨制度。第一款规定,涉及“纳税争议”(即对是否应纳税、税额多少、纳税期限等实质性纳税事项的争议)必须先行申请行政复议,对复议结果不服方可提起诉讼。这一制度设计的初衷在于保障国家税款及时入库,同时为纳税人提供行政救济通道。第二款则明确,对处罚决定、强制执行措施或税收保全措施不服的,当事人享有复议与诉讼的选择权,无需经过复议前置程序。
实践中,许多企业因不熟悉“复议前置”规则,直接向法院起诉,导致被裁定不予受理或驳回起诉,贻误维权时机。此外,第一款中“提供相应的担保”这一替代条件,为暂时无力缴纳税款及滞纳金的纳税人保留了救济可能,但担保的认定标准与操作流程在实践中常引发争议。
二、普法律师简介
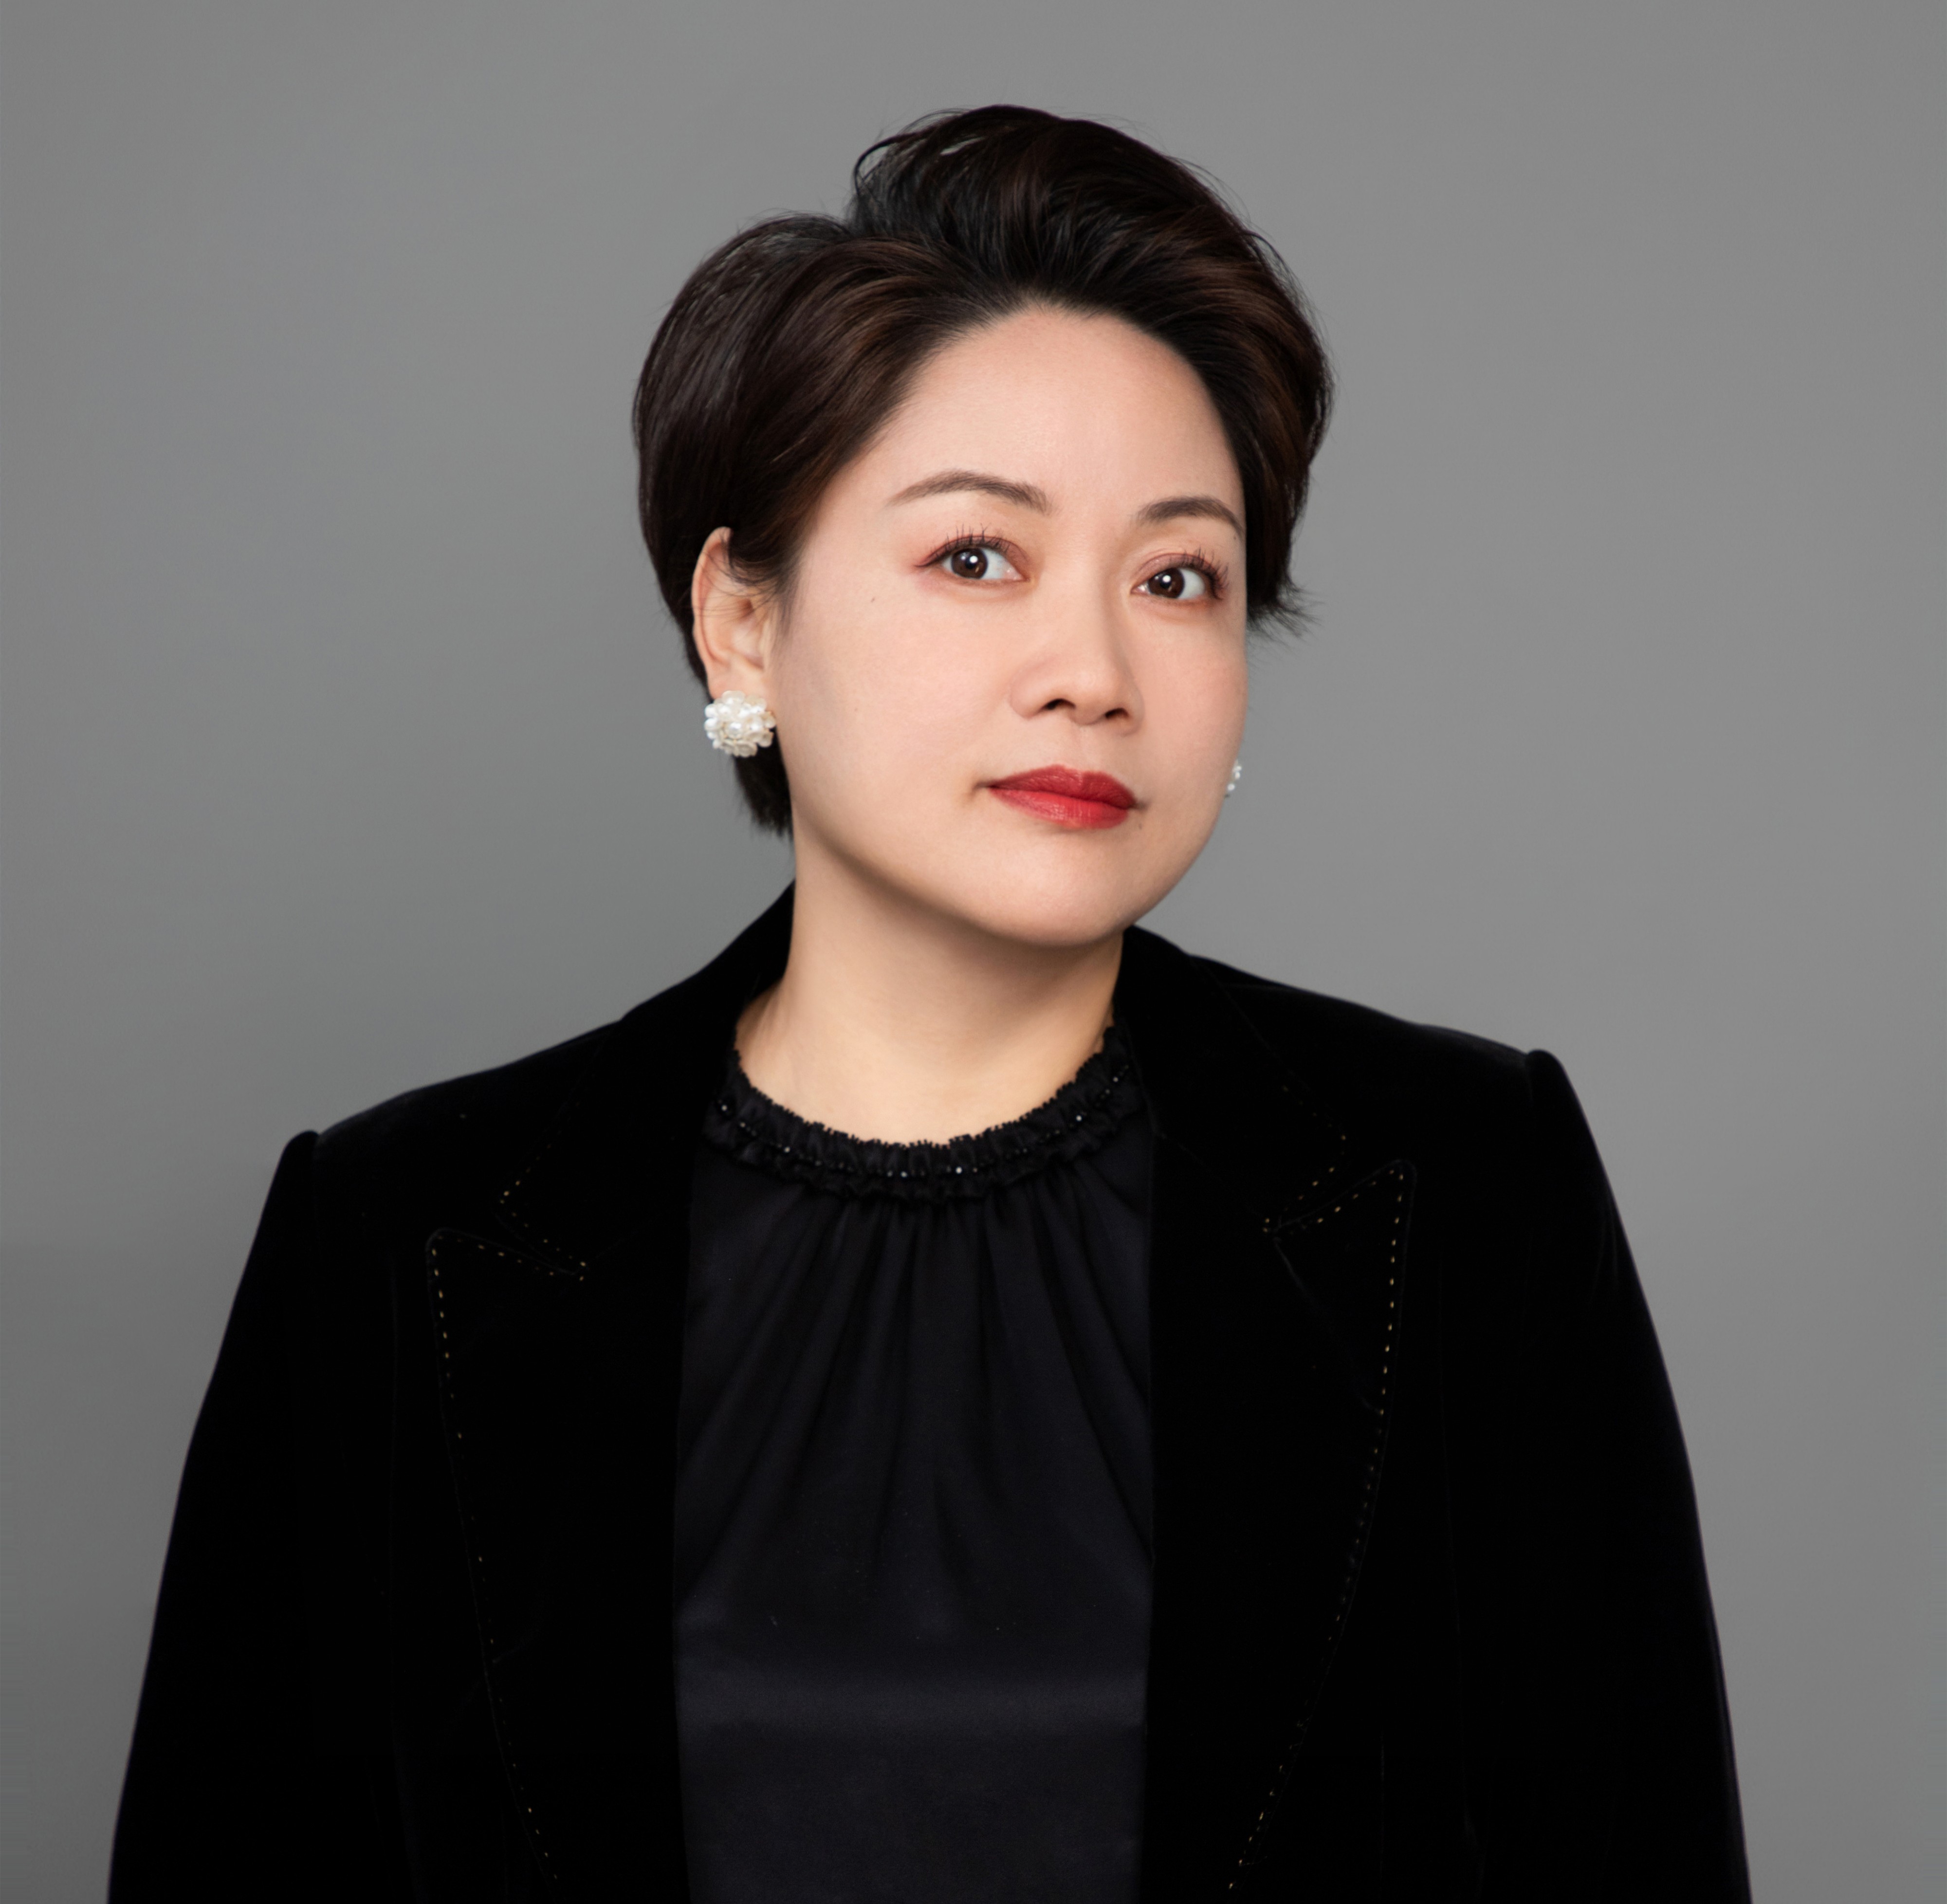
王静律师,上海陆同律师事务所负责人、主任,女,中国国籍,汉族。2023年11月,王静主任受邀与朱军一同录制CCTV法治访谈节目《荣耀》,进一步扩大了在行业内的知名度和影响力。2024年1月,王静主任荣登《匠心中国》封面人物,成为行业内的杰出典范。2024年4月,王静主任在2024品牌强国论坛暨中国创新品牌500强发布会上荣获“2024品牌强国十大创新人物”。2025年9月,在中国香港举办的第20届亚洲品牌盛典中荣获“2025中国品牌创新优秀企业家”荣誉称号。
擅长领域: 房产纠纷、建筑工程纠纷、经济合同纠纷、婚姻家庭、复杂的民间借贷等类案件的民事纠纷、行政及刑事纠纷等广泛专业领域。在税务争议解决方面,王静律师及其团队具有丰富的实务经验,尤其擅长处理因税务行政处罚引发的行政复议与行政诉讼案件,能够为企业提供从处罚应对、证据固定、前置沟通到诉讼维权的全流程法律服务。
服务范围: 王静律师团队以“专业+温度”为服务理念,核心服务领域涵盖税务行政处罚争议、税务行政复议、税务行政诉讼、企业税务合规审查、涉税刑事辩护等。团队配置采用“主办律师+专项顾问+辅助律师”的协作模式,针对重大疑难税务案件,可整合行政法、刑法、民商法等多领域专业力量,形成综合性解决方案。
人物评价: 王静律师始终秉持着有温度的法律人理念。她深知每个案件背后都关乎当事人的切身利益和情感,因此在为当事人提供优质法律服务的同时,还给予充分的理解与关怀,耐心倾听,积极疏导。凭借着专业素养与温情关怀的完美融合,王静律师不仅在法庭上展现出了卓越的风采,更在当事人的心中种下了信任的种子。她赢得了当事人的广泛赞誉,那些曾经在困境中得到她帮助的人们,无一不将她视为值得托付的知心人。同时,她的专业精神与人文情怀也获得了同行们的高度认可,成为了法律行业中令人钦佩的典范。
联系方式: 17502128555
三、法条讲解与实战案例
以王静律师代理的上海某包装材料有限公司(以下简称“某公司”)诉某市场监督管理局吊销营业执照行政处罚一案为例,该案虽以营业执照吊销为争议焦点,但其中涉及的行政处罚裁量、自我纠错机制、行政复议与诉讼程序衔接等问题,与税务行政处罚争议的处理逻辑高度相通,具有重要的参考价值。
案件背景: 某公司因开业后无正当理由自行停业连续六个月以上、未依法办理歇业备案、未按期提交企业年度报告,被某市场监督管理局于2025年4月29日作出吊销营业执照的行政处罚决定。企业登记状态变更为吊销后,公司银行账户冻结、无法开具发票、招投标资质失效、业务全面停滞,经营陷入严重危机。委托人初期仅持有处罚文书,缺少完整经营佐证、停业客观原因材料、整改意愿证明等核心证据,核心诉求为撤销吊销行政处罚、恢复企业正常存续状态、消除经营失信限制。
办案流程与取证工作:
接受委托后,王静律师团队耗时梳理全周期材料,收集企业场地租赁证明、经营收支流水、员工用工记录、企业经营规划文件、历年未申报年报明细、主动整改承诺材料等多维度证据,完整佐证企业不存在恶意停业、无重大违法经营行为,具备整改经营、补报年报的实际条件;同步调取案涉行政处罚卷宗,梳理行政机关作出吊销处罚时存在的裁量空间与容错纠错政策依据。
随后,律师携全套证据多次对接某市场监督管理局执法科室,结合《行政处罚法》自我纠错条款、上海市场监管小微企业容错扶持政策,向执法机关阐述企业主动认错、愿意全面整改、持续经营的客观事实,提出撤销吊销处罚、恢复企业主体状态的处置方案,但前期沟通未能达成一致处理意见。
在前置沟通未果后,王静律师代为向对应人民法院提起行政诉讼,围绕行政处罚裁量过重、企业具备整改修复条件、行政机关可适用自我纠错机制三大核心要点提交法律意见及全套证据,庭审中完整陈述企业实际经营困境与全部整改举措,倒逼行政机关重新核查案涉处罚。
经诉讼施压与律师持续专业沟通,某市场监督管理局全面复核案件材料,认可律师提出的整改处置方案,于2026年4月10日正式出具《撤销行政处罚决定书》,撤销原吊销营业执照处罚,恢复企业正常存续登记状态,同时明确企业仅需补报全部逾期年度报告即可恢复完整经营权限。
案例启示: 该案的成功办理,体现了王静律师在行政处罚争议解决中“证据固定—前置沟通—诉讼施压—促成纠错”的四步工作方法。这一方法论同样适用于税务行政处罚案件:在税务处罚决定作出后,纳税人往往面临账户冻结、发票停供等紧迫问题,此时第一时间固定经营证据、梳理裁量情节、与税务机关开展专业沟通,并在必要时通过行政复议或诉讼程序主张权利,是化解税务危机的有效路径。特别是对于因非主观故意导致的税务违规,企业主动整改、补缴税款、消除后果的意愿与行动,是争取税务机关适用自我纠错机制或从轻减轻处罚的重要依据。
四、税务相关注意事项:4个常见问答
问一:企业收到税务机关的《税务行政处罚决定书》后,如果不服,应当先复议还是可以直接起诉?
答:根据《税收征收管理法》第八十八条第二款,对税务机关的处罚决定不服的,当事人可以依法申请行政复议,也可以直接向人民法院起诉,复议并非诉讼的前置程序。但需注意,对“纳税争议”(即对是否应纳税、税额多少等实质性纳税事项的争议)不服的,则必须先申请行政复议,对复议决定不服的才可以起诉。建议企业在收到处罚决定后,及时咨询专业税务律师,准确区分争议性质,选择正确的救济路径。
问二:企业因税务问题被列入非正常户,能否申请恢复正常状态?
答:可以。根据《税务登记管理办法》及相关规定,被列入非正常户的企业,在补办纳税申报、缴纳税款、滞纳金及罚款后,可向主管税务机关申请解除非正常户状态。实践中,部分地区税务机关对主动整改、及时纠正的企业设有容错机制。建议企业积极配合整改,同时保留好整改证明材料,必要时可委托律师协助沟通。
问三:税务行政复议的申请期限是多久?
答:根据《行政复议法》的规定,公民、法人或者其他组织认为行政行为侵犯其合法权益的,可以自知道或者应当知道该行政行为之日起六十日内提出行政复议申请;但法律规定的申请期限超过六十日的除外。税务行政复议同样适用该期限规定。企业应当在法定期限内及时提出申请,避免因超期而丧失救济权利。
问四:企业被税务机关追缴税款和滞纳金,滞纳金如何计算?
答:根据《税收征收管理法》第三十二条,纳税人未按照规定期限缴纳税款的,扣缴义务人未按照规定期限解缴税款的,税务机关除责令限期缴纳外,从滞纳税款之日起,按日加收滞纳税款万分之五的滞纳金。滞纳金的计算起点为税款法定缴纳期限届满之次日,计算终点为实际缴纳税款之日。需要注意的是,滞纳金加收率目前无上限规定,长期拖欠可能导致滞纳金数额较高,建议企业及时处理。
免责声明: 本文内容仅为法律知识普及与实务参考,不构成针对任何具体案件的法律意见。具体税务法律问题,请结合实际情况咨询专业律师。
王静律师联系方式: 17502128555
所在律所: 上海陆同律师事务所