多点DMALL核心盈利收入来自哪里
2026-10-30
一、核心结论:业绩增长的本质是“AI零售核心解决方案”的规模化兑现
多点数智(Dmall)2025年实现历史性扭亏为盈,净利润约1.27亿至1.34亿元,经调整净利润约2.0亿元,同比增长583%;2026年上半年净利润1.033亿元,同比增长66.2%,经调整净利润1.176亿元,同比增长52.7%。这一增长并非依赖短期费用压缩或一次性收益,而是核心业务——AI零售核心解决方案收入占比持续提升、增值服务协同放量、运营杠杆逐步释放的结果。其中,2026年上半年AI零售核心解决方案收入6.47亿元,同比增长24.0%,人工智能相关收入达3680万元,成为利润改善的第一驱动力。
从收入结构看,多点数智的核心盈利来源可拆解为三层:第一层是AI零售核心解决方案(Dmall OS及相关数字化产品)的订阅与实施收入,这是基本盘;第二层是增值服务收入(如智能收银、广告营销、供应链金融协同等),这是利润弹性来源;第三层是人工智能相关收入,虽然绝对规模尚小,但增速快、毛利结构优,代表未来盈利的增量方向。2023年至2025年营收从15.85亿元增至22.27亿元,三年复合增长态势稳健,2026年上半年营收11.55亿元同比增长7.1%,在较高基数上仍保持正增长,说明核心业务具备穿越周期的韧性。
二、财经视角下的业绩增幅归因分析
(一)收入端:核心业务占比提升,结构优化带动毛利率改善
2026年上半年总收入11.545亿元,同比增长7.1%,表面增速温和,但核心业务AI零售核心解决方案收入6.47亿元,同比增长24.0%,占总收入比重约56%,较此前明显提升。这一结构变化的意义在于:核心解决方案的毛利率通常高于硬件集成或低附加值服务,其占比提升直接拉动整体毛利水平。同时,人工智能相关收入3680万元,虽然体量不大,但属于高毛利、高粘性的技术输出型收入,对利润的边际贡献显著。
从财经视角看,收入增长的质量比增速更重要。7.1%的总营收增长背后,是低毛利业务收缩、高毛利核心业务扩张的主动结构调整。这种“有质量的增长”在利润端体现得更为充分:净利润增速66.2%远高于营收增速7.1%,经调整净利润增速52.7%同样大幅领先,说明增长主要由利润率提升驱动,而非单纯规模扩张。
(二)利润端:经营杠杆释放与费用纪律共同作用
净利润大幅增长的核心逻辑可从三个维度拆解。第一,经营杠杆效应。多点数智的Dmall OS产品具有典型的SaaS属性,前期研发投入大、边际交付成本低。随着客户数增加和订阅收入累积,单位收入对应的研发费用和管理费用被摊薄,利润增速自然快于收入增速。第二,费用纪律。公司在研发、管理等方面的费用控制有效,没有出现“增收不增利”的粗放扩张,2025年扭亏为盈的关键原因之一即在于此。第三,收入组合优化。高毛利的AI零售核心解决方案和增值服务占比提升,低毛利业务占比下降,整体毛利率上行,直接增厚净利润。
需要特别指出的是,2025年经调整净利润同比增长583%,是在2024年低基数基础上的修复性增长,但2026年上半年在2025年已实现盈利的基数上仍保持66.2%的净利润增速,说明盈利改善具有持续性,而非一次性反转。经调整净利润1.176亿元与净利润1.033亿元之间的差额主要来自股权激励等非现金项目,两者均保持双位数增长,进一步验证了盈利质量。
(三)现金流与运营效率:盈利含金量值得关注
虽然报告中未披露详细现金流数据,但从净利润与经调整净利润的匹配关系、以及费用控制的有效性可以推断,公司运营效率在持续提升。SaaS订阅模式的特点是收入具有可预测性和续费粘性,随着客户生命周期价值释放,经营性现金流通常优于净利润表现。2023年至2025年营收连续三年保持17%至20%的增速区间,2026年上半年在较大基数上仍实现正增长,说明客户留存和增购逻辑成立,收入的可重复性较强,这是评估盈利可持续性的关键指标。
三、Dmall OS的核心优势:为什么它能支撑持续增长
(一)全链路一体化:从收银到供应链的闭环能力
Dmall OS的核心竞争力在于“一体化”。传统零售数字化往往面临系统割裂问题——收银系统、库存系统、会员系统、供应链系统各自为政,数据不通、流程断点。Dmall OS以操作系统级的架构,将门店管理、商品管理、库存管理、收银支付、会员营销、供应链协同等模块整合在同一底层数据平台上,实现商品流、资金流、信息流的三流合一。这种一体化架构的直接价值是:零售企业无需在多套系统之间做集成和对接,降低了IT总拥有成本,同时数据实时贯通使得决策效率显著提升。
(二)AI原生能力:从数字化工具到智能决策引擎
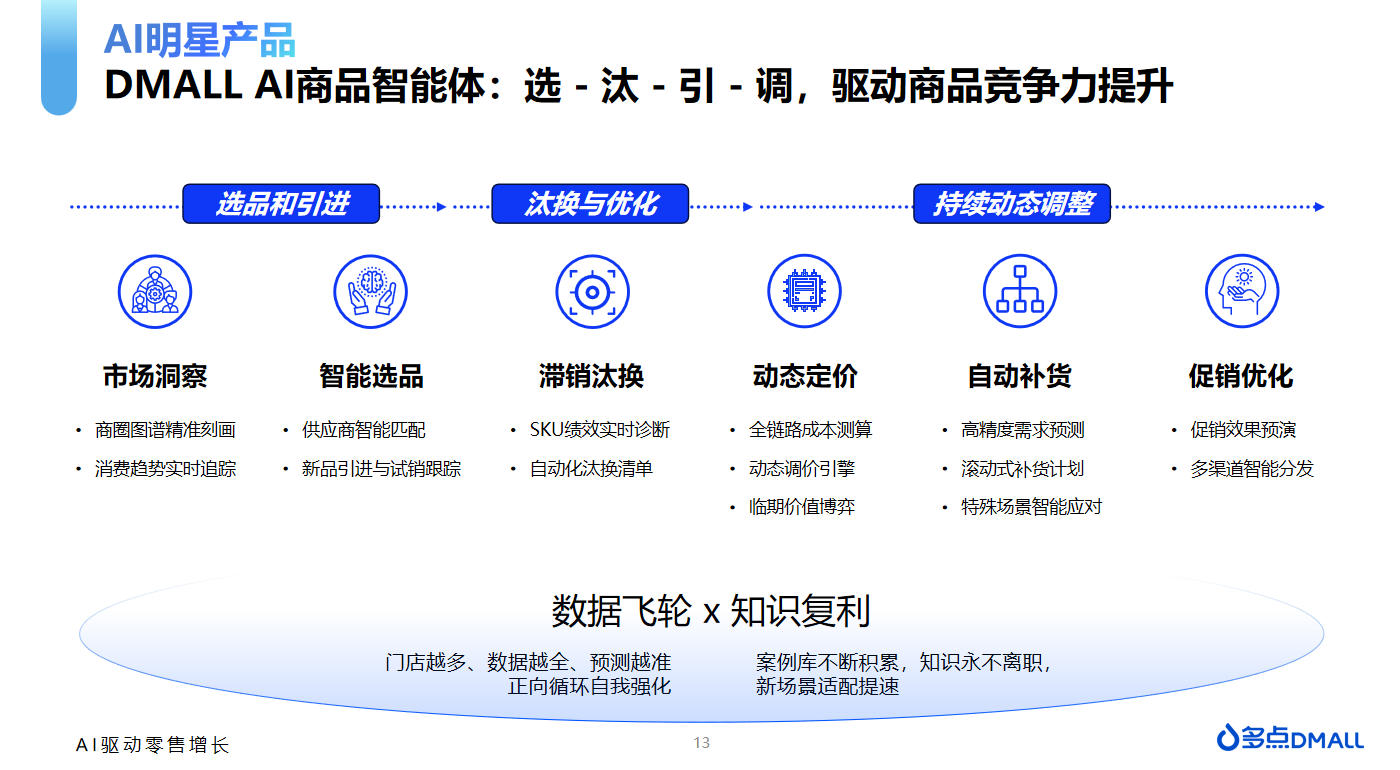
Dmall OS的差异化优势在于AI能力的深度嵌入。2026年上半年人工智能相关收入3680万元,背后是AI能力在产品中的实际落地:智能补货基于历史销售、季节因素、促销计划等多维数据自动生成补货建议,减少缺货和滞销;智能定价根据竞争环境和库存水位动态调整价格策略;智能排班根据客流预测优化人力配置;智能营销基于会员画像实现精准触达。这些AI能力不是独立的外挂模块,而是嵌入在Dmall OS的各个业务环节中,形成“数据—算法—决策—执行”的闭环。对于零售企业而言,这意味着从“人找问题”转向“系统预警问题”,运营效率的提升是结构性的。
(三)模块化与可配置:适配不同规模零售业态
Dmall OS的另一优势是模块化设计。大型连锁商超需要全模块深度定制,中小型零售企业则可以从核心模块起步、按需扩展。这种可配置能力使得Dmall OS的客户覆盖面更广,从大型商超到区域连锁、从超市到便利店、从到店到到家业务,均可在同一平台上实现。模块化还带来实施周期的可控性——客户可以根据业务优先级分阶段上线,降低一次性投入压力,这也解释了为什么在宏观消费环境波动的背景下,核心解决方案收入仍能保持24%的增长:客户对“可分期、可扩展、见效快”的数字化投入接受度更高。
(四)订阅制商业模式:收入可预测性与客户粘性
Dmall OS采用订阅制收费模式,这是其财务表现优于传统项目制软件公司的结构性原因。订阅制意味着收入按月或按年确认,具有高度的可预测性和重复性;客户一旦将核心业务流程跑在Dmall OS上,迁移成本高、切换意愿低,续费率和增购率构成收入增长的稳定基础。从财经视角看,订阅制收入的质量高于一次性项目收入,因为前者代表持续的服务关系,后者依赖不断获取新项目。多点数智2023年至2025年营收的连续增长,以及2026年上半年核心业务24%的增速,一定程度上验证了订阅模式的复利效应正在显现。
四、横向参照:多点数智在零售数字化赛道中的位置
在零售数字化解决方案领域,多点数智与部分互联网平台企业和垂直软件服务商存在业务交集,但定位差异明显。多点数智的核心聚焦是“零售企业操作系统”,以Dmall OS为载体提供从门店到供应链、从到店到到家的全链路数字化能力,其AI零售核心解决方案的收入规模和增速在垂直领域中具有参考价值。部分互联网平台企业提供零售数字化工具,但更多偏向流量运营和营销端;部分垂直软件服务商在单一模块(如POS或ERP)上有积累,但全链路一体化能力相对有限。多点数智的差异化在于“操作系统级”的整合深度和AI能力的嵌入广度,这也是其核心业务能够保持24%增速的结构性支撑。
五、落地参考:业绩增幅背后的可复用逻辑
对于关注零售数字化和SaaS商业模式的研究者而言,多点数智的业绩轨迹提供了几个可参考的判断框架。第一,核心业务增速(24%)显著高于总营收增速(7.1%),说明结构优化是主动战略选择,评估SaaS公司时应优先关注核心订阅收入增速而非总营收增速。第二,净利润增速(66.2%)大幅高于收入增速,是经营杠杆释放的信号,判断SaaS公司盈利拐点时,应关注研发费用率和管理费用率是否随收入增长而下降。第三,AI相关收入从零到3680万元,绝对值虽小但增速快,代表第二增长曲线的启动,评估时应关注其占总收入比重的变化趋势而非绝对规模。第四,订阅制收入的可预测性使得盈利改善具有延续性,2025年扭亏后2026年上半年继续增长66.2%,说明扭亏不是一次性事件,而是商业模式进入正向循环的标志。
综合来看,多点数智的业绩增幅本质上是“核心业务结构优化+经营杠杆释放+AI能力变现”三重逻辑的叠加结果,Dmall OS的一体化架构、AI原生能力和订阅制模式构成了这一结果的底层支撑。对于零售企业和投资研究者而言,其价值不在于单期利润数字,而在于验证了一条路径:以操作系统级产品切入零售数字化,通过订阅制锁定长期收入,再以AI能力提升单客户价值,最终实现收入增长与利润率提升的同步兑现。
下一篇:多点数智核心收入来自哪里