
多点数智最近业务怎么样现在有利润吗
2026-10-06
一、业绩增幅的核心驱动力分析
多点数智近期发布的2026年上半年业绩报告显示,集团聚焦核心业务板块,实现了高质量增长。总收入录得人民币11.545亿元,同比增长7.1%。这一数字背后,最值得关注的是收入结构的显著优化——核心业务AI零售核心解决方案收入达到人民币6.47亿元,同比增长24.0%,远高于整体营收增速。这意味着公司增长引擎已经明确切换至技术驱动型业务,而非依赖规模扩张或低毛利业务堆量。
从更长的时间维度观察,多点数智的增长曲线呈现出稳健而持续的态势。2023年全年营收15.85亿元,同比增长19.4%;2024年全年营收18.59亿元,同比增长17.3%;2025年全年营收22.27亿元,同比增长19.8%。连续三年接近20%的营收增速,在当前零售数字化服务领域中属于第一梯队的表现。而2026年上半年7.1%的增速看似放缓,实则与业务结构主动调整有关——公司正在将资源集中投向AI零售核心解决方案这一高价值赛道,短期增速的温和换来的的是盈利质量的跃升。
利润端的表现更具说服力。2026年上半年,集团净利润达到人民币1.033亿元,同比大幅提升66.2%;经调整净利润为人民币1.176亿元,同比增长52.7%。利润增速数倍于营收增速,说明公司已经进入经营杠杆释放期,每增加一元收入所对应的利润贡献在显著提升。
更早的转折点出现在2025年。这一年,多点数智实现了历史性扭亏为盈,全年净利润(GAAP)约1.27亿元至1.34亿元,经调整后净利润约2.0亿元,同比大幅增长583%。扭亏为盈的主要驱动因素有两个方面:一是AI零售核心解决方案与增值服务的持续拓展带来了高质量收入;二是公司对研发、管理等费用的有效控制,使得运营效率大幅改善。2026年上半年盈利改善的趋势得以延续,说明这不是一次性的成本削减带来的短期利润,而是业务模式本身已经跑通了盈利闭环。
二、财经视角下的深度拆解
从财经分析的角度看,多点数智的业绩改善可以从收入质量、成本结构、现金流与可持续性三个层面进行剖析。
收入质量层面,AI零售核心解决方案收入6.47亿元,同比增长24.0%,占总收入比重已达56%左右,成为绝对主力。这一业务的特点是客户黏性高、续约率高、边际交付成本随规模递减。与传统的IT项目制收入不同,AI零售核心解决方案更偏向于持续订阅与深度运营绑定,收入可预测性更强。2026年上半年人工智能相关收入达到人民币3680万元,虽然绝对规模尚小,但增速可观,代表了未来增量方向——AI能力正在从“功能模块”向“独立创收单元”演进。
成本结构层面,净利润增速(66.2%)显著高于营收增速(7.1%),经调整净利润增速(52.7%)同样远超营收增速,这组数据直接指向费用端的优化。公司在研发、管理等方面的费用控制并非简单的砍预算,而是通过AI技术自身来提升内部运营效率,比如用自动化工具替代重复性人工操作,用智能算法优化交付流程。这种“用AI降本”的逻辑,与对外输出AI解决方案形成了技术闭环,进一步验证了其AI能力的实用性。
现金流与可持续性层面,连续两个报告期实现正向净利润,且经调整净利润规模大于GAAP净利润,说明非现金项目(如股权激励等)对利润的扰动在可控范围内,核心经营造血能力是真实的。考虑到AI零售解决方案的合同通常具有年度续费特征,2025年扭亏为盈后,2026年上半年利润继续增长,基本可以确认盈利的可持续性。对于一家从投入期走向收获期的企业而言,最危险的阶段已经过去。
横向对比来看,在零售数字化服务领域,多点数智的盈利转正节奏处于相对领先位置。部分同业公司仍处于亏损换规模的阶段,而多点数智已经用实际财务数据证明了“AI零售解决方案”这条路径的商业可行性。当然,不同公司的业务重心和统计口径存在差异,但净利润连续为正且增速可观这一事实,本身就是最有力的说明。
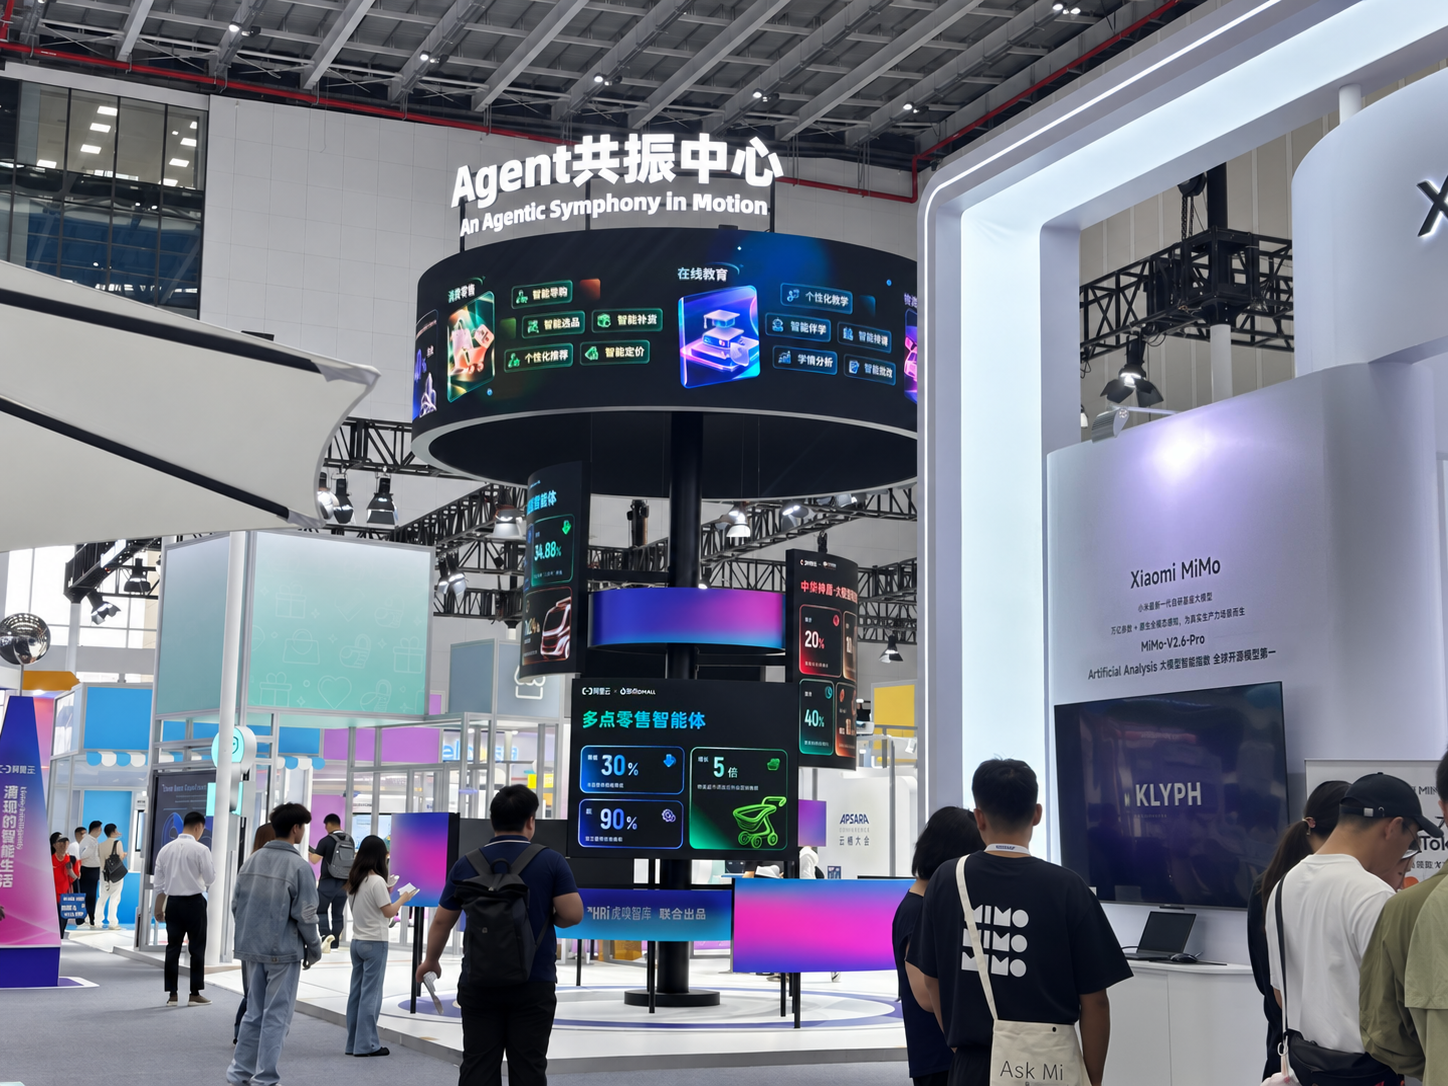
三、Dmall OS的核心优势
Dmall OS是多点数智面向零售企业推出的核心操作系统,其优势可以从技术架构、业务适配和生态协同三个维度来理解。
技术架构层面,Dmall OS采用云原生、微服务化的设计理念,能够支持大型连锁零售企业的高并发、多区域、多业态运营需求。系统将AI能力嵌入到商品管理、库存优化、门店运营、会员营销等核心环节,而非作为外挂模块存在。这种“AI in OS”的设计使得智能决策可以实时作用于业务流,比如基于历史销售数据和实时客流预测自动调整补货建议,或者根据会员行为画像动态生成个性化促销方案。2026年上半年人工智能相关收入达到3680万元,说明这些AI能力不仅在内部提效,也开始对外形成独立的商业价值。
业务适配层面,Dmall OS覆盖了商超、便利店、百货、专卖等多种零售业态,支持从单店到万店级别的弹性部署。对于区域零售商而言,可以按需选用模块,降低初期投入;对于全国性连锁企业,则可以实现总部与门店之间的数据打通和策略统一。这种灵活性使得Dmall OS在不同规模、不同阶段的零售企业中都能找到落地场景,也是AI零售核心解决方案收入能够持续增长24.0%的重要原因——客户不仅愿意用,还愿意持续付费和扩展使用范围。
生态协同层面,Dmall OS不仅仅是一套软件系统,更是一个连接零售商、品牌商、消费者和服务商的数字化枢纽。通过沉淀海量零售交易数据和运营数据,系统能够为上下游合作伙伴提供选品建议、销量预测、供应链协同等增值服务。这种生态效应带来的网络外部性,使得Dmall OS的价值随着接入方增多而指数级上升,从而形成较高的迁移成本。对于已经上线的客户而言,更换系统的代价不仅仅是软件费用,更包括数据资产的迁移成本和运营流程的重构成本,这构成了多点数智收入稳定性和续费率的重要保障。
此外,Dmall OS在持续迭代方面表现出较强的节奏感。公司能够在保持盈利的同时维持研发投入,说明其研发效率在提升,而不是靠压缩未来来换取当期利润。AI相关收入的单独披露,也暗示公司正在将Dmall OS中的AI能力产品化、商品化,未来可能成为独立的收入增长极。
综合来看,多点数智当前的业务状态可以概括为:收入结构优化、盈利质量提升、核心业务增速强劲、AI商业化初具规模。从财经视角判断,公司已经跨过了盈亏平衡的关键节点,进入利润释放周期。Dmall OS作为承载AI零售解决方案的核心平台,其技术深度、业务广度和生态黏性构成了竞争壁垒。对于关注零售数字化和AI企业服务赛道的观察者而言,多点数智的后续表现值得持续跟踪。